Réduction d’impôt ou déduction de revenu : pourquoi un même programme ne vaut pas la même chose à TMI 30 % et à TMI 45 %
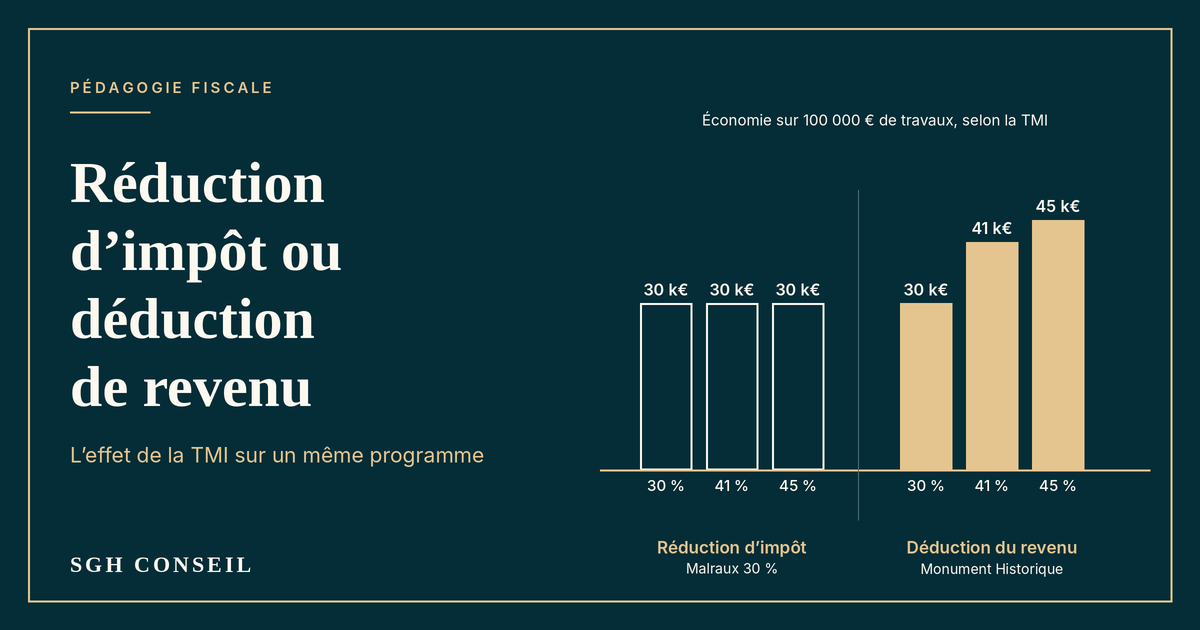
Un programme Malraux rapporte le même avantage à un client à TMI 30 % et à un client à TMI 45 %. Un programme Monument Historique (MH) rapporte 50 % de plus au second. Cette différence tient à la nature du mécanisme fiscal. Elle précède l’analyse du prix, du marché locatif et de l’opérateur.
Deux mécanismes, deux logiques
La réduction d’impôt : Malraux et Denormandie
Une réduction d’impôt s’impute directement sur l’impôt dû. Son montant dépend de la dépense éligible et d’un taux fixé par la loi. Il ne dépend pas de la TMI du client.
Malraux : réduction de 30 % ou de 22 % des travaux selon le périmètre, dans la limite de 400 000 € de travaux sur quatre années consécutives. Le maximum atteint est donc de 120 000 € à 30 %.
Denormandie : réduction de 12 %, 18 % ou 21 % selon un engagement de location de 6, 9 ou 12 ans, avec un plafond de 63 000 € sur 12 ans. Les travaux doivent représenter au moins 25 % du coût total de l’opération. Le dispositif est prorogé jusqu’au 31 décembre 2027.
La déduction du revenu : MH et Déficit Foncier
Une déduction réduit la base imposable. L’économie réalisée est égale au montant déduit multiplié par le taux marginal d’imposition du client. Plus la TMI est élevée, plus le même euro de travaux rapporte.
Monument Historique : les travaux de restauration s’imputent sur le revenu global sans limitation de montant, et ne sont pas soumis au plafonnement global des niches fiscales.
Déficit Foncier : le déficit issu des travaux s’impute sur le revenu global dans la limite de 10 700 € par an. L’excédent se reporte sur les revenus fonciers des dix années suivantes, avec un engagement de location nue de trois ans minimum.
Exemple chiffré : 100 000 € de travaux éligibles
L’exemple est illustratif. Il porte sur 100 000 € de travaux éligibles, avant prélèvements sociaux et sans tenir compte du prix d’acquisition.
Dispositif | TMI 30 % | TMI 41 % | TMI 45 % |
|---|---|---|---|
Malraux 30 % (réduction d’impôt) | 30 000 € | 30 000 € | 30 000 € |
Monument Historique (déduction du revenu global) | 30 000 € | 41 000 € | 45 000 € |
Ce que le tableau montre
À TMI 30 %, le MH et le Malraux à 30 % donnent le même avantage sur les travaux. À TMI 45 %, le MH apporte 15 000 € de plus pour la même dépense. L’écart est de 50 %.
Ce que le tableau ne montre pas
L’impôt disponible : une réduction d’impôt n’a d’effet que si le client a un impôt à réduire. Une déduction n’a d’effet que si son revenu est suffisant pour l’absorber.
Les plafonds propres à chaque dispositif : 400 000 € de travaux sur quatre ans pour le Malraux, 10 700 € par an sur le revenu global pour le Déficit Foncier.
Les engagements : durée de location, conservation du bien, nature du bail. Ils diffèrent d’un dispositif à l’autre.
Le prix : un avantage fiscal supérieur ne justifie pas un prix d’acquisition supérieur au marché.
Conséquences pour le ciblage client
Client à TMI 30 %
La réduction d’impôt est lisible : l’avantage est connu dès le premier rendez-vous et ne varie pas avec le revenu. Le Malraux et le Denormandie sont les dispositifs naturels de ce profil. Le MH reste envisageable, mais l’économie n’y dépasse pas celle d’un Malraux à 30 %.
Client à TMI 41 % ou 45 %
La déduction devient plus puissante que la réduction. C’est le profil du MH, dont l’efficacité croît avec la TMI et qui n’est pas plafonné. Le Malraux reste pertinent, mais son avantage est fixe quel que soit le niveau d’imposition.
Le cas particulier du Déficit Foncier
Le plafond de 10 700 € par an sur le revenu global limite l’avantage immédiat. Le dispositif convient surtout aux clients qui perçoivent déjà des revenus fonciers, sur lesquels l’excédent de déficit pourra s’imputer.
Pourquoi le prix se lit différemment selon le dispositif
L’économie fiscale vient en déduction du coût réel de l’investissement. Une réduction d’impôt à taux fixe et une déduction proportionnelle à la TMI ne ramènent donc pas le coût net au même niveau. Pour cette raison, SGH Conseil n’applique pas un seuil prudentiel unique : chaque dispositif a le sien, recalculé selon la part de travaux et la TMI cible. Un garde-fou uniforme écarterait mécaniquement des programmes défendables pour des clients à TMI 41–45 %.
À retenir
Malraux et Denormandie : l’avantage est fixe, quelle que soit la TMI.
MH et Déficit Foncier : l’avantage croît avec la TMI.
Le dispositif se choisit d’abord par le profil fiscal du client, ensuite par le programme.
Le prix se lit toujours à travers le dispositif retenu.
Un client à qualifier ? Envoyez-moi sa TMI, son impôt annuel et ses revenus fonciers éventuels. Je vous indique le dispositif cohérent et les programmes validés correspondants.
[email protected] | 06 49 15 58 66