Pourquoi valider plutôt que distribuer ?
Il existe une tendance lourde dans la distribution de programmes patrimoniaux : celle de diffuser d'abord, et de laisser au CGPI — et à son client — le soin de découvrir les fragilités après souscription. Les simulations sont toujours flatteuses sur le papier, les arguments fiscaux toujours séduisants. Mais derrière l'attrait de la réduction ou de la déduction d'impôt, plusieurs questions restent sans réponse : le prix est-il défendable par rapport au marché local ? L'opérateur a-t-il les reins solides pour livrer dans cinq ans ? Le bassin locatif absorbe-t-il vraiment ces typologies à ce niveau de loyer ?
Ces questions prennent du temps. Du temps de visite terrain, de confrontation aux données MeilleursAgents, de lecture de bilans Infogreffe, d'analyse fiscale dispositif par dispositif. C'est ce travail que SGH Conseil réalise en amont — avant de vous appeler.
« Un programme que vous ne recevez jamais, c'est un programme qui a été écarté pour vous. La sélection en amont est la valeur ajoutée invisible. »— Sébastien Géryl-Haujard, SGH Conseil
La grille de validation en neuf sections
Chaque programme analysé par SGH Conseil fait l'objet d'une fiche de validation structurée en neuf sections, produisant un document daté, signé. C'est ce document que vous recevez avec la fiche programme — pas seulement une plaquette commerciale promoteur.
Les neuf sections de l'analyse
Section 01 — Identité du programme. Opérateur, SIREN, dispositif fiscal applicable, date de livraison prévisionnelle, montant total de l'opération. Date de visite terrain documentée — si aucune visite n'a eu lieu, la section 03 ne peut pas être renseignée de façon fiable.
Section 02 — Évaluation de l'opérateur. Track record de livraisons, solidité financière vérifiée sur Infogreffe (capitaux propres, dettes, ancienneté), qualité de la maîtrise d'œuvre, réputation auprès du réseau CGPI.
Section 03 — Qualité intrinsèque du bien. Hauteur sous plafond, luminosité, éléments patrimoniaux conservés, état des parties communes, DPE visé. Cette section ne peut être renseignée sérieusement qu'après visite terrain documentée.
Section 04 — Localisation et marché locatif. Population, taux de vacance INSEE, tension locative, accessibilité, dynamisme économique local. Un programme MH à 80 % de travaux dans une ville à fort taux de vacance ne répond pas aux mêmes critères qu'à Lyon ou Bordeaux.
Section 05 — Prix et ratios financiers. C'est ici que se concentre l'essentiel de la doctrine SGH. Prix brut rapporté au marché local (MeilleursAgents), coût net fiscal calculé dispositif par dispositif, rendement brut locatif, projection à 15 ans en trois scénarios (1 %, 1,5 %, 2 %/an de progression du m²).
Section 06 — Cohérence du dispositif fiscal. Arrêté préfectoral ou classement valide en cours, TMI cible adaptée au dispositif, vérification du plafond Malraux 400 000 € sur 4 ans pour les clients concernés, absence de risque fiscal identifié.
Sections 07, 08 et 09. Conditions de commercialisation (stock, rémunération CGPI, documentation disponible), verdict de validation avec conditions formalisées si nécessaire, signature et journal de révisions.
La doctrine des seuils prudentiels
Au cœur de la grille se trouve une question simple : après épuisement de l'avantage fiscal, le coût net réel pour l'investisseur est-il défendable par rapport au marché local ?
SGH Conseil plafonne à 125 % du marché local la surcote nette acceptable après économie fiscale. Au-delà, la défense patrimoniale devient indéfendable pour un CGPI rigoureux. Le seuil sur le prix brut s'en déduit mathématiquement :
Seuil brut/marché = 125 % ÷ (1 − part_travaux × taux_économie_par_€_travaux)
Pourquoi les seuils diffèrent selon le dispositif
C'est le point le plus souvent mal compris dans la distribution patrimoniale, et le plus important pour votre pratique de conseil.
Pour les réductions d'impôt (Malraux, Denormandie), le taux d'économie est fixe et indépendant de la tranche marginale d'imposition du client. Un garde-fou unique est donc stable et cohérent.
Pour les déductions de revenu imposable (Monument Historique, Déficit Foncier), l'économie réelle par euro de travaux croît avec la TMI. Appliquer le même seuil qu'à du Malraux à un programme MH destiné à un client TMI 45 %, c'est rejeter un programme dont le coût net réel est inférieur au marché. C'est une erreur de doctrine. Les garde-fous SGH sont donc calibrés sur la TMI minimale acceptable pour chaque dispositif :
Dispositif | Calibration | Coût net/brut | Garde-fou SGH |
|---|---|---|---|
Malraux ASL 30 % | 65 % trav · VIR 30 % | 80,5 % | 160 % Réduction |
Denormandie | Indépendant des travaux | 82–88 % | 160 % Réduction |
Déficit Foncier | 65 % trav · TMI 30 % + CSG | 69,3 % | 180 % Déduction |
Monument Historique | 80 % trav · TMI 41 % sans CSG | 67,2 % | 186 % Déduction |
Ces garde-fous sont des planchers. La grille recalcule en temps réel le seuil précis selon le pourcentage de travaux réel du programme et la TMI cible du profil client — ce qui affine le verdict lot par lot.
🏛 Exemple terrain — Programme Dourdan rejeté
Prix brut affiché : 7 987 €/m² · Marché local MeilleursAgents : 4 551 €/m² · Ratio brut/marché : 175 % — au-dessus du garde-fou Malraux de 160 %. Verdict SGH : NO GO. Le programme n'a pas été présenté au réseau CGPI. Ce type de rejet est documenté, tracé, et peut être présenté à un client qui nous interrogerait sur notre sélectivité.
Pourquoi le référentiel de prix est l'ancien — et jamais le neuf
C'est une question que nous posent régulièrement les CGPIs partenaires. La réponse est sans ambiguïté : le référentiel de calcul du seuil est exclusivement le marché de l'ancien, mesuré par MeilleursAgents. Voici pourquoi cette règle est non-négociable.
Ce que le seuil mesure vraiment
Ce que nous cherchons à mesurer, c'est ce que vaut le bien le jour où votre client voudra le revendre — ou ce qu'il faut payer pour un bien équivalent sur le marché secondaire. Ce marché, c'est l'ancien. Le neuf ne le mesure pas.
Le prix du neuf est structurellement gonflé par des coûts qui disparaissent à la première revente : TVA sur la promotion, foncier nu, marge promoteur sur construction standard, frais de commercialisation. Ces charges n'existent plus dans la transaction de l'investisseur à la revente. Intégrer le neuf dans le référentiel, c'est autoriser implicitement une surcote qui ne se justifie pas patrimonialement.
Le risque pratique de la contamination par le neuf
Si vous introduisez le prix du neuf dans le calcul du seuil, un promoteur présentera systématiquement un programme neuf cher dans la même ville pour faire monter votre référentiel. Votre garde-fou ne protège plus votre client — il protège la marge du promoteur. C'est précisément ce que font certains distributeurs. C'est l'une des raisons pour lesquelles leur sélection est moins rigoureuse que la nôtre.
« Votre garde-fou ne protège plus votre client — il protège la marge du promoteur. »— Doctrine SGH Conseil, mai 2026
L'usage légitime du neuf : l'argumentaire, pas le seuil
Il existe un usage pertinent de la comparaison neuf / patrimonial — non pas pour calibrer le seuil de validation, mais pour construire l'argumentaire commercial auprès de votre client. Si un programme MH à Clermont-Ferrand s'affiche à 280 000 € et que le neuf comparable dans le même secteur se commercialise à 310 000 €, votre client paie moins cher avant même d'activer la fiscalité. C'est un argument de vente. La confusion entre argument de vente et critère de validation est dangereuse pour votre client.
Usage | Référentiel | Rôle dans la grille |
|---|---|---|
Calcul du seuil prudentiel | Marché de l'ancien · MeilleursAgents | Variable du verdict |
Contexte concurrentiel neuf | Prix neuf local · indicatif | Encart informatif uniquement |
Signal d'alerte renforcé | Prix patrimonial > prix neuf avant fiscalité | Renforce un NO GO, jamais un GO |
La grille SGH intègre un encart "contexte concurrentiel neuf" en section 05, purement informatif et non pondéré dans le verdict. Si le prix brut du programme dépasse le neuf local avant activation de la fiscalité, c'est un signal d'alerte supplémentaire qui renforce un NO GO — mais ne peut jamais à lui seul justifier un GO.
Les quatre critères bloquants
Certains critères entraînent un NO GO automatique, quelle que soit l'attractivité fiscale du programme. Un seul suffit à écarter l'opération :
🔒 Critères bloquants SGH
1. Solidité financière de l'opérateur. Capitaux propres, dettes, ancienneté vérifiés sur Infogreffe. Un opérateur en difficulté financière ne peut pas garantir l'achèvement — quel que soit le dispositif fiscal.
2. Conditions contractuelles GFA / GRI. Garantie Financière d'Achèvement et Garantie de Remboursement formalisées dans les actes. Sans ces garanties, le risque client est inacceptable.
3. Arrêté préfectoral ou classement valide. Le classement MH ou l'arrêté Malraux doit être en cours et vérifiable. Un classement expiré ou contesté invalide l'intégralité de l'avantage fiscal.
4. Absence de risque fiscal identifié. Contentieux connus, procédures de requalification, alertes documentées — systématiquement vérifiés avant validation.
Les trois verdicts et le principe du CONDITIONNEL formalisé
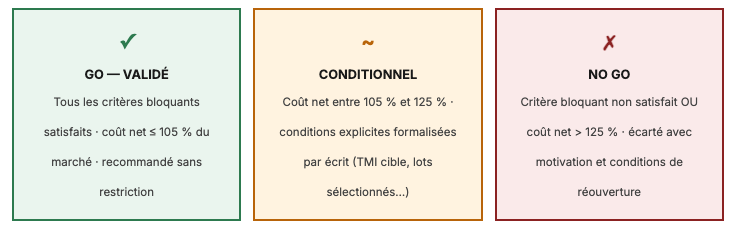
Le verdict CONDITIONNEL mérite une attention particulière. Il ne s'agit pas d'un feu orange imprécis laissé à l'interprétation. Les conditions à lever sont formalisées par écrit dans la fiche : TMI minimale requise, lots éligibles identifiés, renégociation de prix cible si applicable, documents complémentaires attendus. Ces conditions sont transmises avec la fiche au CGPI partenaire.
Ce que le NO GO garantit
Nous n'écartons pas un programme sans expliquer ce qui le rendrait acceptable. Chaque NO GO est accompagné des conditions de réouverture éventuelle. C'est une discipline que nous nous imposons parce qu'elle est honnête vis-à-vis des promoteurs — et parce qu'elle crédibilise nos GO aux yeux de votre réseau.
Ce que cette doctrine change concrètement pour vous
Une fiche opposable, pas une plaquette promoteur
Chaque programme proposé est accompagné d'une fiche de validation datée, signée, versionnée avec journal de révisions. Vous savez quand l'analyse a été réalisée, sur quelle base de données MeilleursAgents, et quelles conditions encadrent la diffusion. Si un client vous interroge sur la sélection d'un programme, vous avez un document à lui montrer.
Un positionnement fiscal précis et ciblé
La grille identifie la TMI minimale défendable pour chaque programme, les typologies de lots prioritaires, et le profil client cible. Vous n'avez pas à faire ce tri vous-même — il est déjà dans la fiche.
Une protection documentaire en cas de sinistre
Si un programme CONDITIONNEL produit un sinistre à terme, la fiche atteste que les conditions ont été posées et transmises. Si un programme a reçu un NO GO, le document prouve que SGH Conseil n'a pas laissé passer. Dans les deux cas, la traçabilité vous protège — et protège votre client.
L'indépendance comme garantie structurelle
SGH Conseil travaille exclusivement en architecture ouverte : aucun lien capitalistique avec un promoteur, aucune exclusivité commerciale contraignante. Notre intérêt est aligné avec le vôtre — diffuser uniquement ce qui est défendable, pour protéger votre réputation et celle de vos clients.
En résumé : ce que vous recevez avec chaque programme SGH
✓ Fiche de validation datée, signée, versionnée avec journal de révisions
✓ Ratio prix brut/marché et coût net fiscal calculés par dispositif et par lot
✓ Verdict GO / CONDITIONNEL / NO GO avec conditions formalisées
✓ Projection patrimoniale à 15 ans en trois scénarios
✓ Identification du profil client cible (TMI, horizon, revenus fonciers existants)
✓ Vérification Infogreffe de la solidité financière de l'opérateur