Comment présenter un programme Monument Historique à un client fortuné ?
Vous avez identifié le bon client : TMI à 45 %, revenus exceptionnels à neutraliser, patrimoine à organiser pour la transmission. Le Monument Historique est objectivement le dispositif le plus adapté. Reste à en faire une présentation qui transforme. Après quinze ans d'accompagnement de CGPI sur ce type de dossier, nous avons identifié une méthode en cinq étapes qui fonctionne — et trois écueils qui tuent la conversation.
Étape 1 : poser le cadre fiscal avant de parler bien
Pourquoi commencer par la fiscalité
Un client fortuné entend régulièrement parler de « placements patrimoniaux ». Ce qu'il n'a pas forcément vu présenter, c'est la mécanique exacte qui transforme son impôt sur le revenu en valeur patrimoniale. C'est par là qu'il faut commencer.
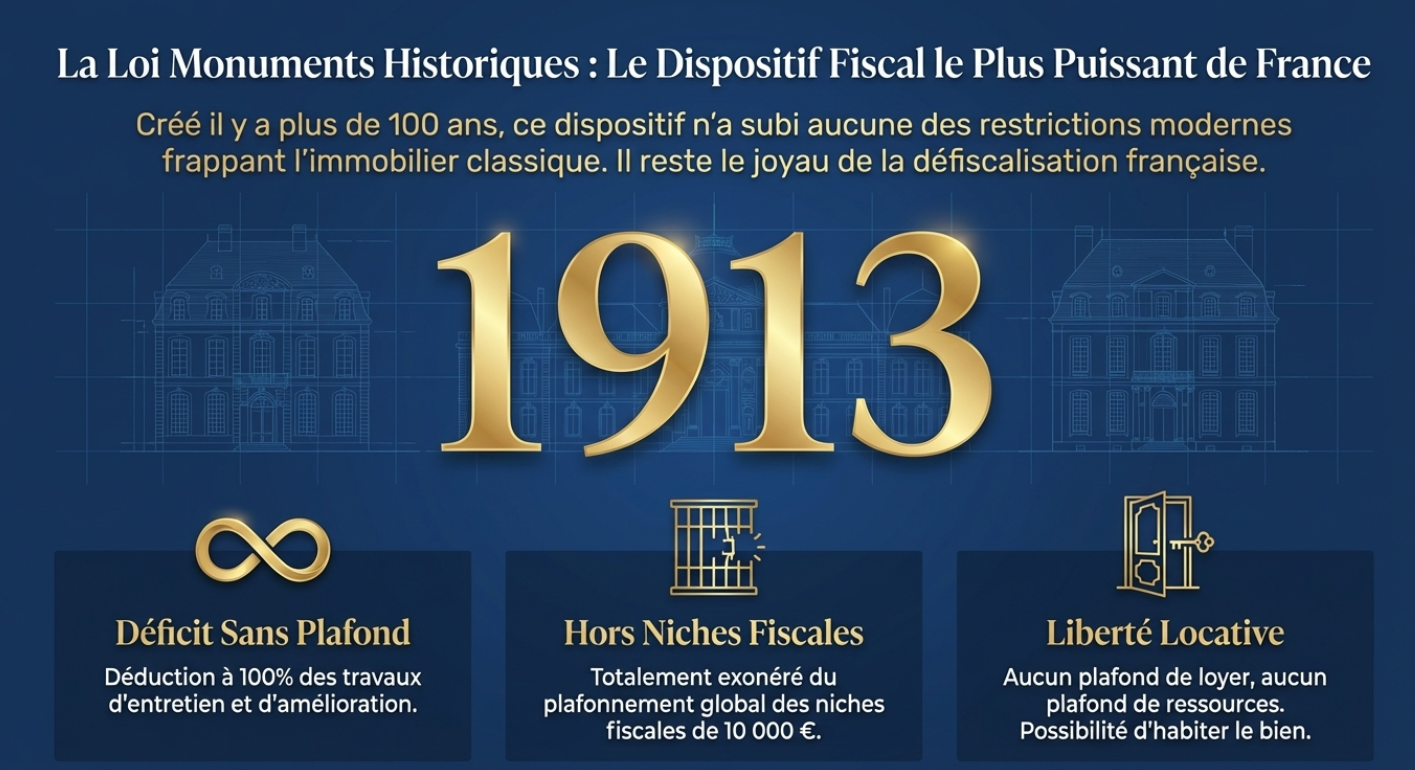
Les 3 chiffres à afficher en 30 secondes
Avant d'ouvrir la moindre fiche programme, posez les trois paramètres structurants :
Déduction 100 % des charges foncières (travaux, intérêts, frais) du revenu global
Aucun plafond de montant, hors niches fiscales (10 000 €/an)
Exonération DMTG possible sous convention avec le ministère de la Culture
Ces trois chiffres placent immédiatement le MH hors des dispositifs grand public. Ils font comprendre au client qu'il n'est pas en train d'examiner un « nouveau Pinel ».
Étape 2 : produire une simulation chiffrée personnalisée
La règle SGH : une seule simulation, celle du client
N'arrivez jamais avec un cas-type imprimé sur brochure. Le client veut voir sa propre situation : ses revenus, sa TMI, ses revenus fonciers existants, le volume de travaux envisagé. La simulation doit être produite en amont du rendez-vous, à partir des données qu'il vous a communiquées.
L'exemple qui parle : un cas à 45 %
Prenons un client à 45 % de TMI, revenus fonciers de 40 000 €/an, qui engage 400 000 € de travaux sur 3 ans (150 000 € en 2026, 150 000 € en 2027, 100 000 € en 2028).
Année 2026 :
Imputation sur foncier : -110 000 € de déficit
Imputation sur revenu global : 110 000 €
Économie IR à 45 % : 49 500 €
PS évités : 6 880 €
Gain fiscal total 2026 : ~56 380 €
Projection sur 3 ans : économie totale de l'ordre de 170 000 €, hors valorisation patrimoniale et hors exonération DMTG éventuelle.
Étape 3 : raconter l'histoire du bien
Le MH se vend d'abord par l'émotion
Contrairement au déficit foncier ou au Denormandie, le Monument Historique se présente aussi comme un acte culturel. Le client n'achète pas seulement une défiscalisation — il prend part à la préservation d'un bâtiment inscrit ou classé. Cette dimension symbolique est particulièrement efficace auprès des clients à TMI 45 %, qui cherchent du sens au-delà du rendement.
Les 4 éléments à présenter
L'histoire du bâtiment (époque, architecte, usage historique)
Le niveau de protection (classement vs inscription, date, motifs)
L'opérateur et les architectes (ACMH, APGO ou équivalent pour la maîtrise d'œuvre)
La programmation après travaux (usage résidentiel, mixte, typologies)
Un client qui achète un MH signé Debeaux à Toulouse ne fait pas le même geste qu'un client qui achète un T2 Pinel à Rennes. L'argumentaire doit refléter cette différence.
Étape 4 : anticiper les 3 objections récurrentes
Objection 1 : « L'engagement de 15 ans me paraît long »
Réponse : l'horizon de 15 ans est aligné avec la temporalité patrimoniale d'un client à TMI 45 %. Ses arbitrages ne se jouent pas à 3 ans mais à 15-20 ans. Ajout technique : depuis la réforme LF 2026, l'exonération IR sur les plus-values est acquise à 17 ans. Un MH acquis en 2026 sera donc fiscalement mature en 2043, avec une plus-value potentiellement exonérée.
Objection 2 : « Je risque de m'engager sur un bien que je ne pourrai pas revendre »
Réponse : les MH sont statistiquement moins liquides, c'est vrai. Mais la rareté est aussi leur valeur — un MH bien localisé (Paris, Bordeaux, Lyon, grandes villes historiques) trouve toujours preneur. De plus, la transmission par donation ou succession sous convention permet de contourner la liquidité en maintenant le bien dans la famille sans fiscalité.
Objection 3 : « Les travaux vont déraper »
Réponse : c'est le vrai risque, que la sélection SGH gère spécifiquement. Les opérateurs sérieux s'engagent sur un prix global travaux forfaitaire encadré contractuellement. La supervision ACMH et ABF ajoute une garantie qualité (mais aussi un risque de délai). La modélisation fiscale prend en compte un aléa de 6-12 mois sur la livraison.
Étape 5 : positionner le dispositif dans la stratégie globale
Le MH n'est jamais une solution unique
Un rendez-vous qui présente le MH comme la seule option est un rendez-vous raté. Le MH s'articule avec les autres briques patrimoniales :
PER pour optimiser le cash annuel à TMI 45 %
Déficit foncier si le client a déjà des revenus fonciers importants
Transmission en SCI familiale pour préparer la donation
Assurance-vie pour l'épargne disponible
La bonne posture du CGPI
Présenter le MH dans cette architecture globale, c'est faire preuve d'une hauteur de vue que le client fortuné attend. C'est aussi se distinguer d'un commercial qui pousse un seul produit. C'est enfin ouvrir la porte à d'autres dimensions du patrimoine qui prolongeront la relation bien au-delà de l'opération MH elle-même.
Les 3 erreurs à ne pas commettre en rendez-vous
Erreur 1 : sous-estimer la complexité administrative
Le MH suppose des autorisations DRAC, une ASL en cas de copropriété, un calendrier d'appels de fonds. Ne pas évoquer cette complexité, c'est préparer une mauvaise surprise qui remettra en cause la confiance.
Erreur 2 : sur-vendre l'exonération DMTG
La convention DMTG est un vrai levier, mais elle suppose un engagement d'ouverture au public et une convention signée avec le ministère. Pas tous les MH y accèdent. La présenter comme systématique serait une faute.
Erreur 3 : négliger la liquidité de sortie
Un client qui n'a pas compris qu'un MH est moins liquide qu'un bien classique se sentira floué si une vente anticipée s'impose. Soyez transparent sur ce point dès le premier rendez-vous.
À retenir
Commencer par la mécanique fiscale (déduction 100 %, hors plafond niches, DMTG possible) avant le bien
Une simulation personnalisée, jamais un cas-type générique
Raconter l'histoire du bien : architecte, niveau de protection, programmation
Anticiper les 3 objections : engagement long, liquidité, dérapage travaux
Positionner dans l'architecture globale (PER, déficit foncier, SCI familiale, assurance-vie)
Transparence sur la complexité et la liquidité pour sécuriser la relation long terme
Vous préparez un rendez-vous avec un client éligible Monument Historique et vous voulez structurer votre présentation ? SGH Conseil fournit à ses partenaires CGPI une fiche programme détaillée, une simulation fiscale personnalisée et un argumentaire adapté au profil client.