Déficit foncier sans travaux : est-ce possible en 2026 ?
La question revient régulièrement en rendez-vous : un client détient un bien locatif, les loyers sont imposés, mais il ne veut pas engager de travaux. Peut-il malgré tout générer un déficit foncier ? La réponse technique est oui — mais dans des cas de figure bien délimités, et rarement aussi puissants qu'une opération structurée avec travaux. Point clair sur ce qui fonctionne et ce qui ne fonctionne pas.
Rappel : ce qu'est un déficit foncier
Le mécanisme
Le déficit foncier se constate lorsque les charges déductibles d'un bien loué nu (hors régime micro-foncier) excèdent les revenus fonciers perçus sur ce bien. L'excédent s'impute :
d'abord sur les revenus fonciers des autres biens détenus par le contribuable
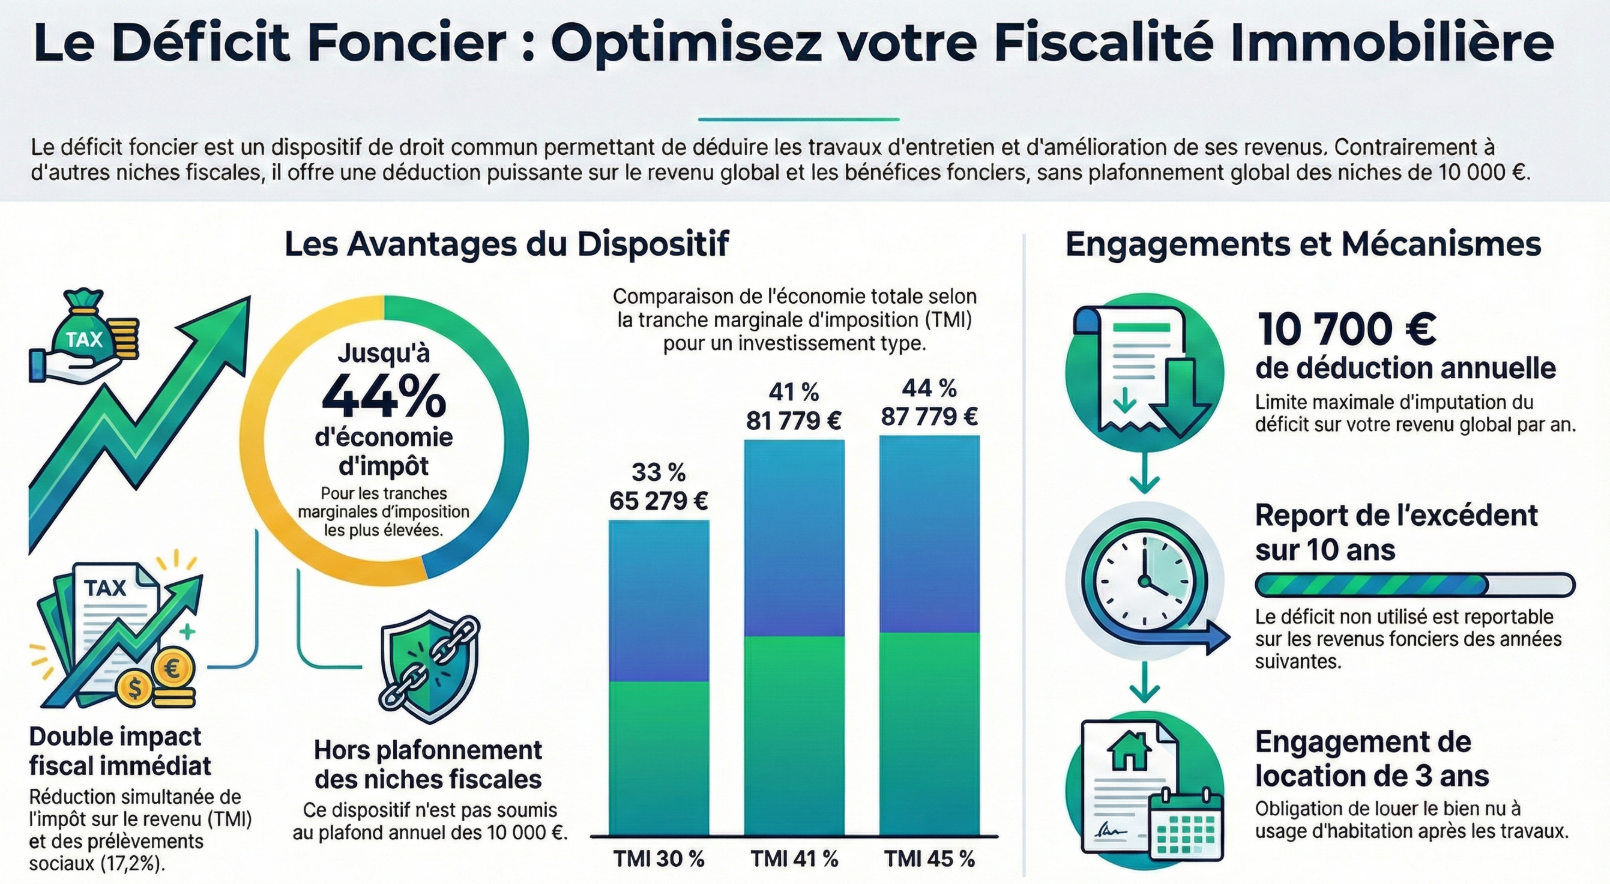
puis, pour la part liée à des charges hors intérêts d'emprunt, sur le revenu global dans la limite de 10 700 € par an (ou 21 400 € en régime rénovation énergétique prolongé par la LF 2026 jusqu'au 31 décembre 2027)
le solde reste reportable sur les revenus fonciers des 10 années suivantes
La condition clé : être au régime réel
Un client au micro-foncier (revenus fonciers < 15 000 €) bénéficie d'un abattement forfaitaire de 30 %, mais ne peut pas créer de déficit. Pour générer un déficit foncier, même sans travaux, il faut impérativement être au régime réel — option à prendre avant la déclaration annuelle et irrévocable pendant 3 ans.
Les charges déductibles hors travaux
Un CGPI qui cherche à structurer un déficit sans chantier doit d'abord connaître précisément la liste des charges déductibles autres que les travaux.
Les intérêts d'emprunt
Première catégorie, souvent sous-estimée. Les intérêts du crédit ayant servi à acquérir, conserver, construire ou réparer le bien sont déductibles à 100 %. Les frais de dossier, les frais d'inscription hypothécaire et les primes d'assurance emprunteur le sont également.
Nuance essentielle : les intérêts d'emprunt ne peuvent PAS créer un déficit imputable sur le revenu global. Ils viennent d'abord réduire les revenus fonciers. S'ils les réduisent en deçà de zéro, cet excédent ne s'impute que sur les revenus fonciers des années suivantes — pas sur le revenu global.
Les charges de copropriété
Les provisions pour charges de copropriété sont déductibles l'année de leur paiement. L'année suivante, une régularisation s'opère : les charges effectivement déductibles (entretien, conservation, assurance immeuble) sont confirmées ; les autres (ex : travaux d'amélioration votés mais non encore réalisés) sont réintégrées.
La taxe foncière
La taxe foncière du bien loué est intégralement déductible, à l'exception de la taxe d'enlèvement des ordures ménagères qui, elle, est récupérable sur le locataire et n'est donc pas une charge pour le bailleur.
Les frais de gestion locative
Les honoraires d'un administrateur de biens, les frais de recherche de locataire, les honoraires de rédaction de bail sont déductibles l'année de leur paiement. Les frais de comptabilité et de gestion de SCI (tenue comptable, établissement des déclarations) le sont également.
Les primes d'assurance
Assurance propriétaire non occupant (PNO), assurance loyers impayés (GLI), assurance multirisque habitation quand elle concerne l'immeuble mis en location : toutes sont déductibles intégralement.
Les frais de procédure
Honoraires d'avocat pour un contentieux locatif (loyers impayés, trouble de jouissance), frais d'huissier pour un commandement de payer : déductibles sur l'exercice de paiement.
Les 3 cas où un déficit foncier sans travaux est réellement structurable
Cas 1 : un bien financé par un emprunt in fine
Un client qui finance un bien locatif par un prêt in fine paie chaque mois uniquement les intérêts, pas le capital. Les intérêts mensuels représentent alors la totalité de la mensualité, et peuvent rapidement excéder les loyers perçus — surtout sur les 3-5 premières années quand la vacance locative est possible et que les loyers ne sont pas encore indexés.
Ce montage n'efface pas le revenu global (les intérêts ne s'imputent que sur les revenus fonciers), mais il neutralise fiscalement les loyers pendant plusieurs années et génère un report exploitable sur 10 ans.
Cas 2 : une année blanche de vacance locative
Un bien entre deux locations, en rénovation douce (sans chantier majeur déductible) ou en attente de locataire. Sur cet exercice, les charges courantes (taxe foncière, assurances, intérêts d'emprunt) continuent de s'accumuler sans loyer pour les compenser. Le déficit se forme mécaniquement.
Attention : la vacance doit être justifiée (recherche active de locataire documentée). Une vacance volontaire ou prolongée sans explication peut entraîner la remise en cause des charges déductibles.
Cas 3 : un bien en indivision ou en SCI avec frais structurels
Une SCI soumise à l'IR qui gère plusieurs biens accumule des frais de fonctionnement (comptabilité, AG, assurances) qui, additionnés aux intérêts d'emprunt et à la taxe foncière, peuvent dégager un déficit sur une année où les loyers sont faibles. Utile pour un CGPI accompagnant une transmission en cours de montage, où la SCI n'est pas encore à pleine charge locative.
Les 4 limites à signaler au client
Limite 1 : l'impact reste modeste
Sans travaux, le volume de charges déductibles dépasse rarement 10-15 000 € par an sur un bien moyen. L'effet fiscal reste sensiblement inférieur à une opération structurée en déficit foncier avec travaux.
Limite 2 : l'engagement de location
Si un déficit est imputé sur le revenu global (même modeste), l'engagement de location nue de 3 ans à compter de la dernière année d'imputation s'applique. Vente anticipée = remise en cause rétroactive.
Limite 3 : les intérêts d'emprunt ne sauvent pas le revenu global
Beaucoup de clients pensent, à tort, que les intérêts d'emprunt peuvent créer un déficit imputable sur le revenu global. C'est faux. Seules les charges hors intérêts (entretien, réparation, amélioration, frais de gestion, assurances, taxe foncière) alimentent la partie imputable sur le revenu global.
Limite 4 : le retour du micro-foncier est bloqué 3 ans
Un client qui opte pour le réel foncier pour générer ce déficit reste verrouillé 3 ans. Si ses revenus fonciers augmentent sur cette période, il ne pourra pas basculer au micro-foncier avant échéance.
À retenir
Le déficit foncier sans travaux est possible mais limité : impact fiscal modeste, utile sur des cas spécifiques
Régime réel obligatoire — option irrévocable 3 ans
Charges déductibles hors travaux : intérêts d'emprunt, charges copropriété, taxe foncière, frais de gestion, assurances, frais de procédure
Les intérêts d'emprunt ne créent pas de déficit imputable sur le revenu global — uniquement sur les revenus fonciers
3 cas structurants : prêt in fine, vacance locative justifiée, SCI en phase de démarrage
Alternative plus puissante : le déficit foncier avec travaux reste le levier structurant pour un impact fiscal significatif
Votre client envisage de restructurer la fiscalité de son portefeuille locatif sans lancer de gros travaux ? SGH Conseil accompagne ses partenaires CGPI sur la revue des charges déductibles, l'arbitrage micro vs réel et la recherche d'une opération patrimoniale complémentaire pour maximiser l'effet fiscal.