VRAI / FAUX — « Le Monument Historique, c'est trop risqué » : on déconstruit le mythe
L'objection « c'est trop risqué » ferme la conversation plus vite que la plupart des autres réticences d'un client fortuné. Elle est souvent fondée sur une représentation vague — un mélange de contraintes administratives, de cauchemars de chantier et de liquidité douteuse — plus que sur une analyse précise des risques réels du Monument Historique. Voici les cinq risques qu'on entend en rendez-vous, passés au crible SGH Conseil.
Risque n°1 : « Les travaux vont déraper »
🟡 PARTIELLEMENT VRAI
C'est le risque le plus concret et le plus souvent évoqué. Il est réel — mais il est encadré par plusieurs mécanismes.
Ce qui est vrai
Les travaux MH sont supervisés par un Architecte en Chef des Monuments Historiques (ACMH) et requièrent validation de la DRAC. Les exigences techniques (matériaux traditionnels, respect du bâti historique, restitutions conformes) génèrent des surcoûts structurels de 20 à 30 % par rapport à une rénovation standard.
Les délais sont également plus longs : 24 à 48 mois vs 12-18 mois sur de l'ancien classique.
Ce qui est surestimé
Les opérateurs sérieux (Histoire & Patrimoine, Ogic, Vinci Immobilier, Sporting Promotion) s'engagent sur un prix global forfaitaire contractualisé dès la signature. Les dépassements de budget restent à leur charge, pas à celle de l'investisseur.
Pour un CGPI, la vérification de l'engagement contractuel sur le prix global est la première sécurité. Sur un opérateur de taille reconnue, le risque de dérapage financier à charge investisseur est marginal.
Risque n°2 : « Le bien sera difficile à revendre »
🟡 PARTIELLEMENT VRAI
Le MH présente effectivement une liquidité moindre qu'un bien standard. Mais cette moindre liquidité est compensée par deux éléments.
Ce qui est vrai
Un MH est par définition un bien rare, souvent de valeur élevée, dans un segment de marché étroit. Le nombre d'acquéreurs potentiels est plus faible qu'un T3 standard.
Ce qui est surestimé
La rareté est aussi la valeur : un MH bien localisé (Paris, Bordeaux, Lyon, Strasbourg, grandes villes historiques) trouve toujours preneur. La demande de clientèle HNI pour les biens de prestige reste structurellement supérieure à l'offre.
La transmission échappe à la question de liquidité : un MH sous convention peut être transmis sans fiscalité successorale (cf. article de ce mois-ci sur la donation MH). Pour un client en logique intergénérationnelle, la revente n'est pas l'objectif.
La réforme LF 2026 a ramené l'exonération IR sur les plus-values à 17 ans : un MH acquis en 2026 est fiscalement mature en 2043, ce qui améliore la flexibilité de sortie.
Risque n°3 : « Les contraintes administratives sont ingérables »
🟡 PARTIELLEMENT VRAI
Les contraintes MH sont réelles, mais elles ne pèsent pas majoritairement sur l'investisseur — elles pèsent sur l'opérateur et la maîtrise d'œuvre.
Ce qui est vrai
Tout travaux MH doit être autorisé par la DRAC, validé par l'ACMH, et dans certains cas soumis à enquête publique. En copropriété, les investisseurs doivent adhérer à une Association Syndicale Libre (ASL) qui porte la maîtrise d'ouvrage.
Ce qui est surestimé
Sur un programme structuré par un opérateur professionnel, l'investisseur délègue l'intégralité de la gestion administrative :
Obtention des autorisations
Suivi des travaux
Interface avec la DRAC/ACMH
Tenue de l'ASL
L'investisseur paie, perçoit ses économies fiscales, et n'a pas à entrer dans les subtilités procédurales. C'est l'un des arguments structurants pour un CGPI : le programme MH institutionnel est plus simple opérationnellement qu'un investissement MH réalisé en direct par un particulier sur un bien isolé.
Risque n°4 : « L'engagement de 15 ans est trop long »
🔴 FAUX (dans la grande majorité des cas)
C'est souvent l'objection la plus facile à désamorcer.
Pourquoi c'est faux
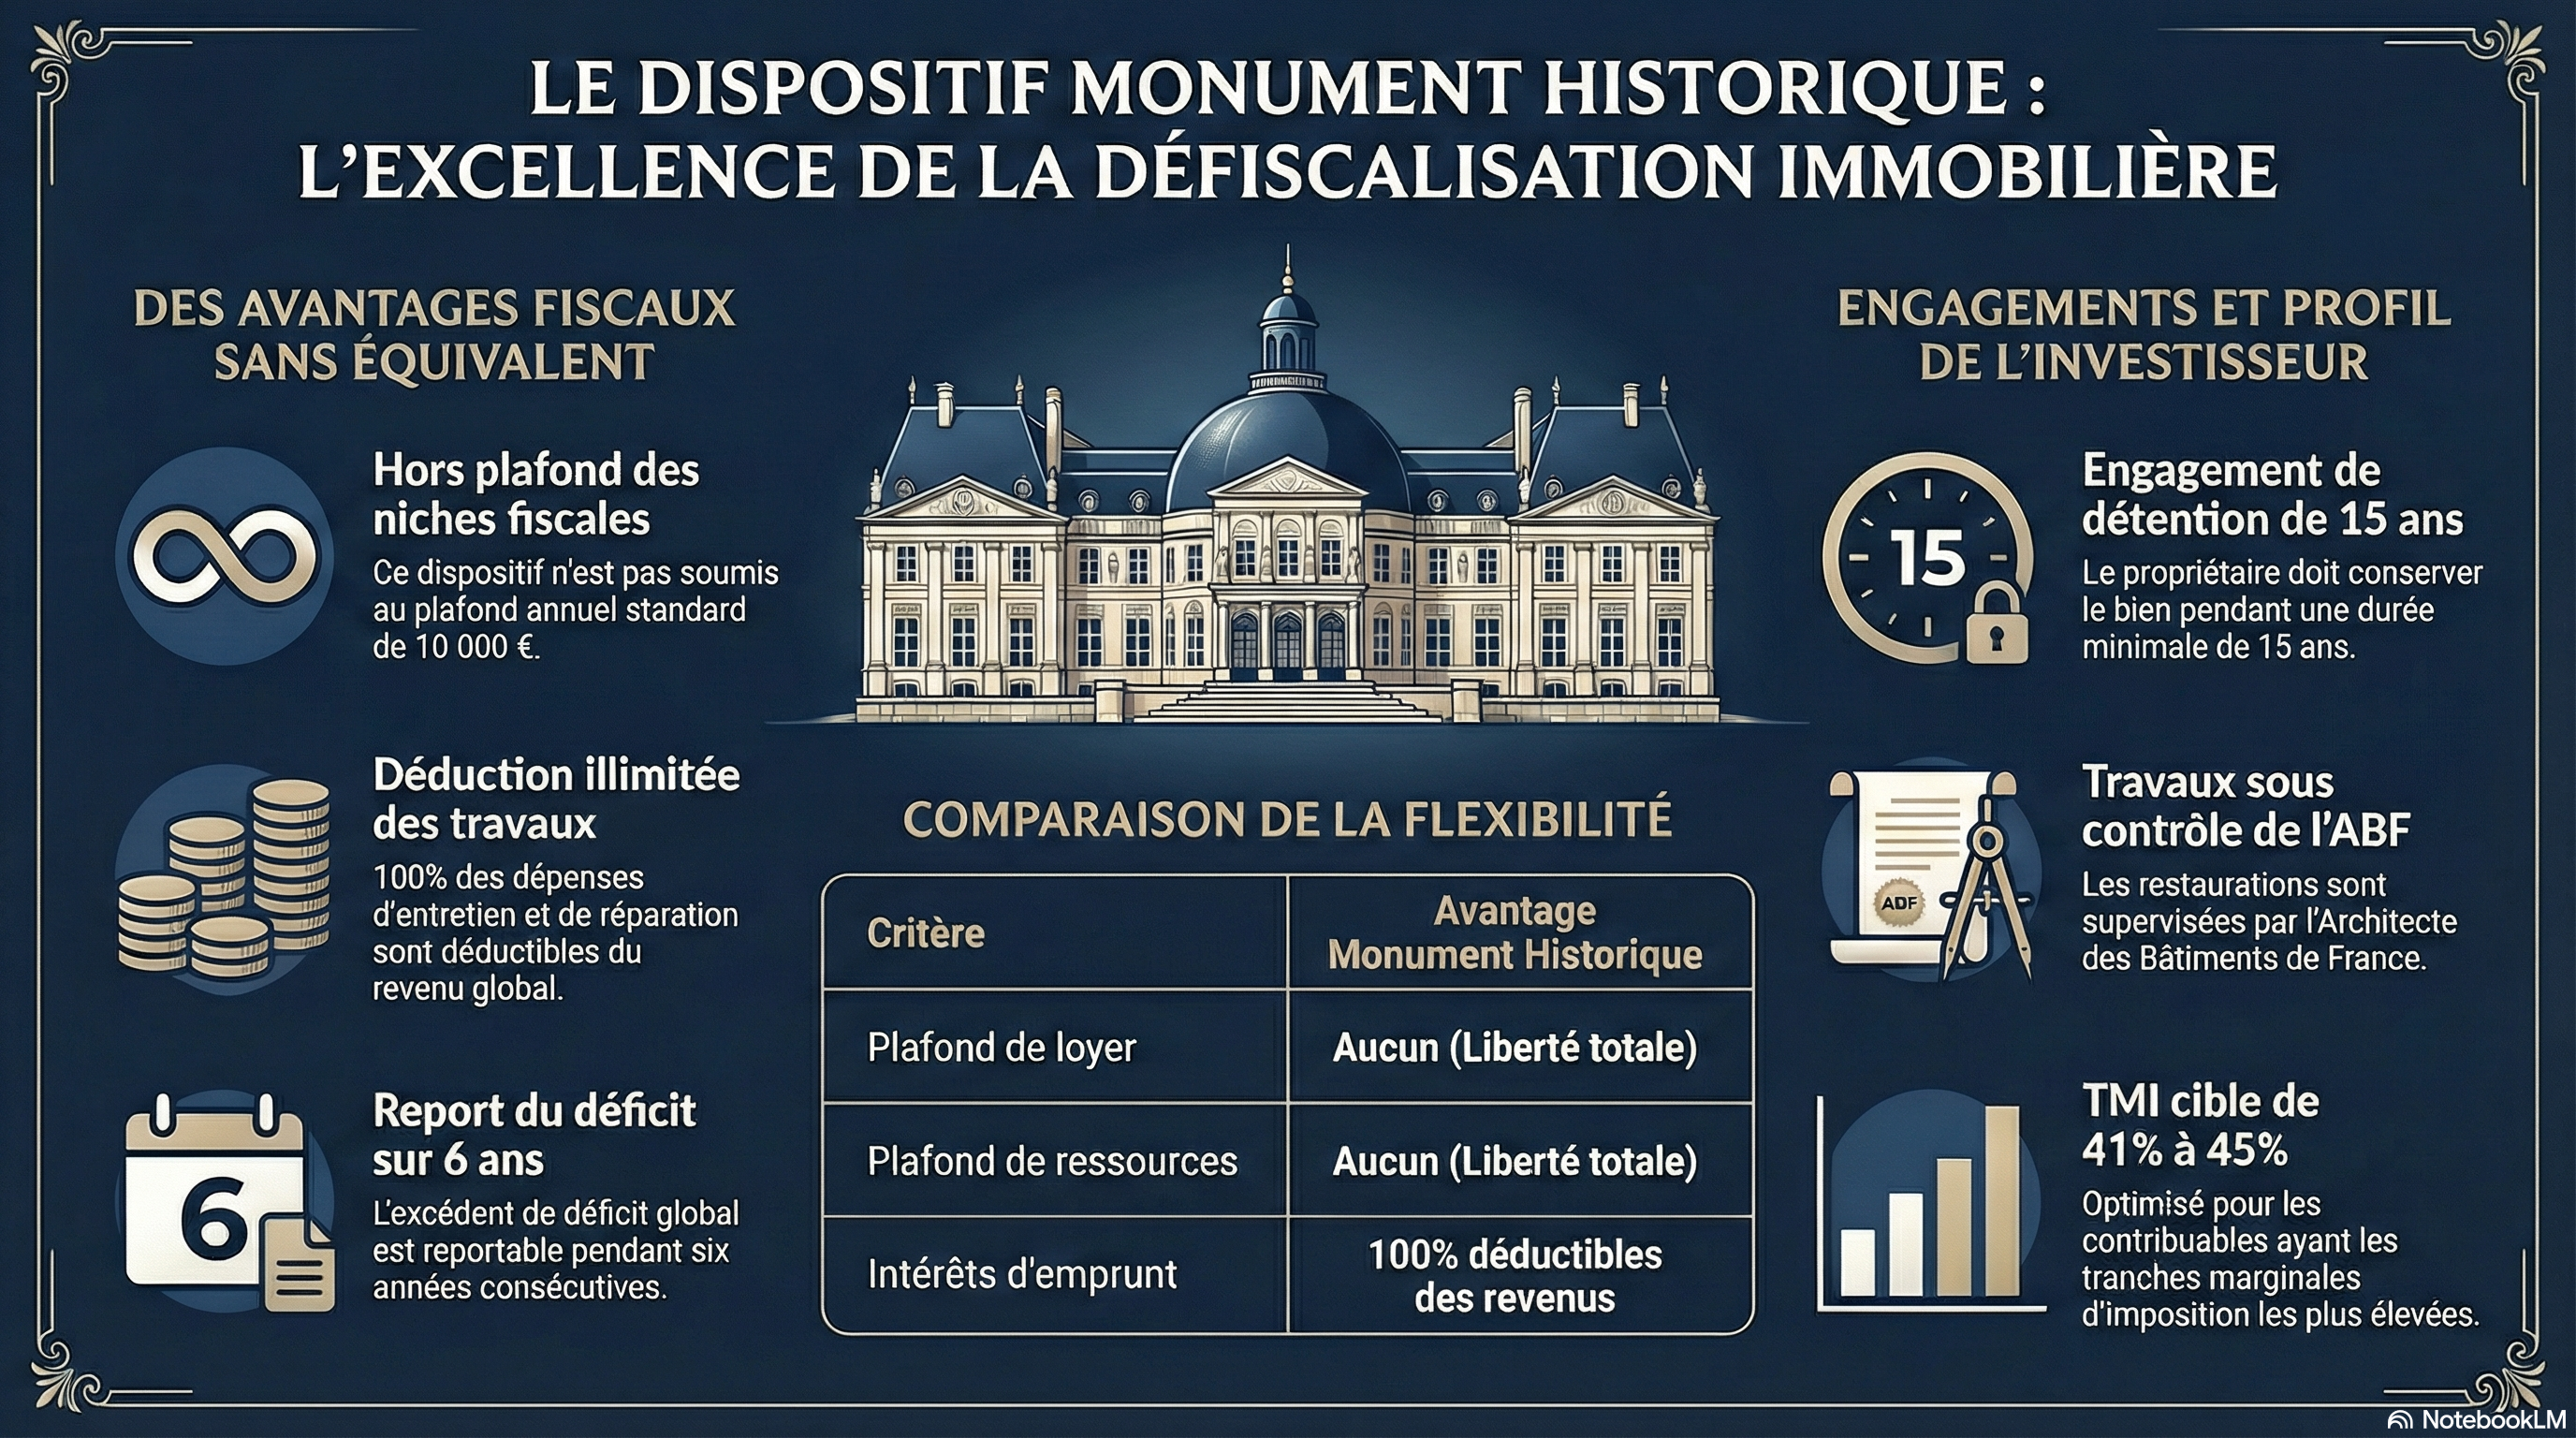
Le client à TMI 45 % qui envisage un MH ne raisonne pas à 3 ou 5 ans. Son horizon patrimonial naturel est de 10-20 ans au minimum, aligné avec la logique transgénérationnelle. L'engagement de 15 ans est donc cohérent avec la temporalité du client cible.
Quand c'est juste
Pour un client en phase de vie instable (divorce anticipé, réorientation professionnelle), un engagement de 15 ans peut effectivement poser problème. Dans ce cas, le Malraux (9 ans) ou le déficit foncier (3 ans après imputation) sont plus adaptés.
Nuance
La conservation de 15 ans n'exclut pas la donation au cours de la période : un parent peut donner le bien à un enfant pendant l'engagement, qui reprend alors l'obligation de conservation. Donc l'engagement n'est pas figé autour du propriétaire initial.
Risque n°5 : « La remise en cause fiscale est un épée de Damoclès »
🔴 PLUTÔT FAUX
Ce qu'il faut savoir
La remise en cause de l'avantage fiscal MH peut intervenir si :
Vente anticipée (avant 15 ans) → remise en cause des déductions
Abandon de la convention (si signée) → remise en cause de l'exonération DMTG
Défaut d'autorisation sur des travaux → remise en cause de leur déductibilité
Ce qui encadre le risque
Toutes ces situations sont sous le contrôle direct du propriétaire. Aucune évolution législative rétroactive n'est possible : les droits acquis à la date de l'opération restent protégés. Un MH acquis en 2026 avec les règles de 2026 reste gouverné par ces règles, y compris si le dispositif évolue en 2030.
Pour un CGPI, le risque est donc un risque comportemental (le client lui-même peut-il respecter l'engagement ?) et non un risque systémique.
Le vrai risque, peu évoqué : la qualité de l'opérateur
Le risque n°1 réel : un opérateur sous-capitalisé
Le risque le plus sérieux sur un MH n'est ni l'administration, ni la liquidité, ni les travaux eux-mêmes. C'est la solidité financière de l'opérateur. Un promoteur qui dépose le bilan en cours de chantier laisse les investisseurs face à un bien inachevé, des appels de fonds engagés et une incertitude sur la fiscalité.
La sélection SGH sur ce critère
Nos critères d'exclusion opérateur :
Moins de 5 ans d'historique Malraux/MH
Moins de 10 livraisons dans le domaine patrimonial
Structure capitalistique opaque
Absence de garantie extrinsèque d'achèvement
C'est ce filtre qui explique la majeure partie de la différence entre un bon et un mauvais programme MH — bien plus que les caractéristiques intrinsèques du bien lui-même.
À retenir
Dérapage travaux → risque réel mais encadré contractuellement par opérateur sérieux (prix global forfaitaire)
Liquidité de sortie → plus faible mais compensée par rareté, transmission possible et réforme LF 2026 (exonération PV à 17 ans)
Contraintes administratives → déléguées à l'opérateur dans un programme structuré, invisible pour l'investisseur
Engagement 15 ans → cohérent avec l'horizon patrimonial d'un client à TMI 45 %, donation intermédiaire possible
Remise en cause fiscale → risque comportemental sous contrôle du propriétaire, pas de rétroactivité législative
Vrai risque principal : la solidité de l'opérateur — c'est le point de vigilance central du CGPI
Vous préparez un rendez-vous client MH et vous avez besoin d'un argumentaire pour répondre aux objections de risque ? SGH Conseil fournit à ses partenaires CGPI une fiche opérateur détaillée (historique, capitalisation, portefeuille de livraisons), permettant de sécuriser la recommandation.