Taux d'effort locatif et rendements : ce que les CGPIs doivent savoir avant de recommander un Malraux
Un programme Malraux avec 30 % de réduction sur 400 000 € de travaux affiche 120 000 € d'économie fiscale — un chiffre qui fait mouche en rendez-vous client. Mais l'impôt évité ne fait pas un bon investissement. La rentabilité réelle d'un Malraux dépend surtout de la cohérence du rendement locatif avec le prix global, du taux d'effort supporté par l'investisseur pendant 9 ans, et de la valeur de sortie anticipée. Voici les ratios que SGH vérifie systématiquement avant de valider un programme.
Pourquoi le rendement locatif compte autant que la fiscalité
Le piège du « 30 % de réduction, tout le reste est bonus »
Une erreur récurrente consiste à présenter le Malraux comme un dispositif où la défiscalisation justifie tout. Or l'économie fiscale ne représente qu'une partie de la performance totale. L'autre partie vient :
Des loyers perçus pendant l'engagement de 9 ans (net de charges et fiscalité)
De la valeur de sortie du bien à l'issue de l'engagement
Des intérêts d'emprunt et du coût du financement
Un programme à 30 % de réduction Malraux mais avec un rendement locatif brut de 2,5 % et un prix sortie hors marché donnera un TRI médiocre. À l'inverse, un programme à 22 % mais bien positionné en prix et en loyer peut surperformer.
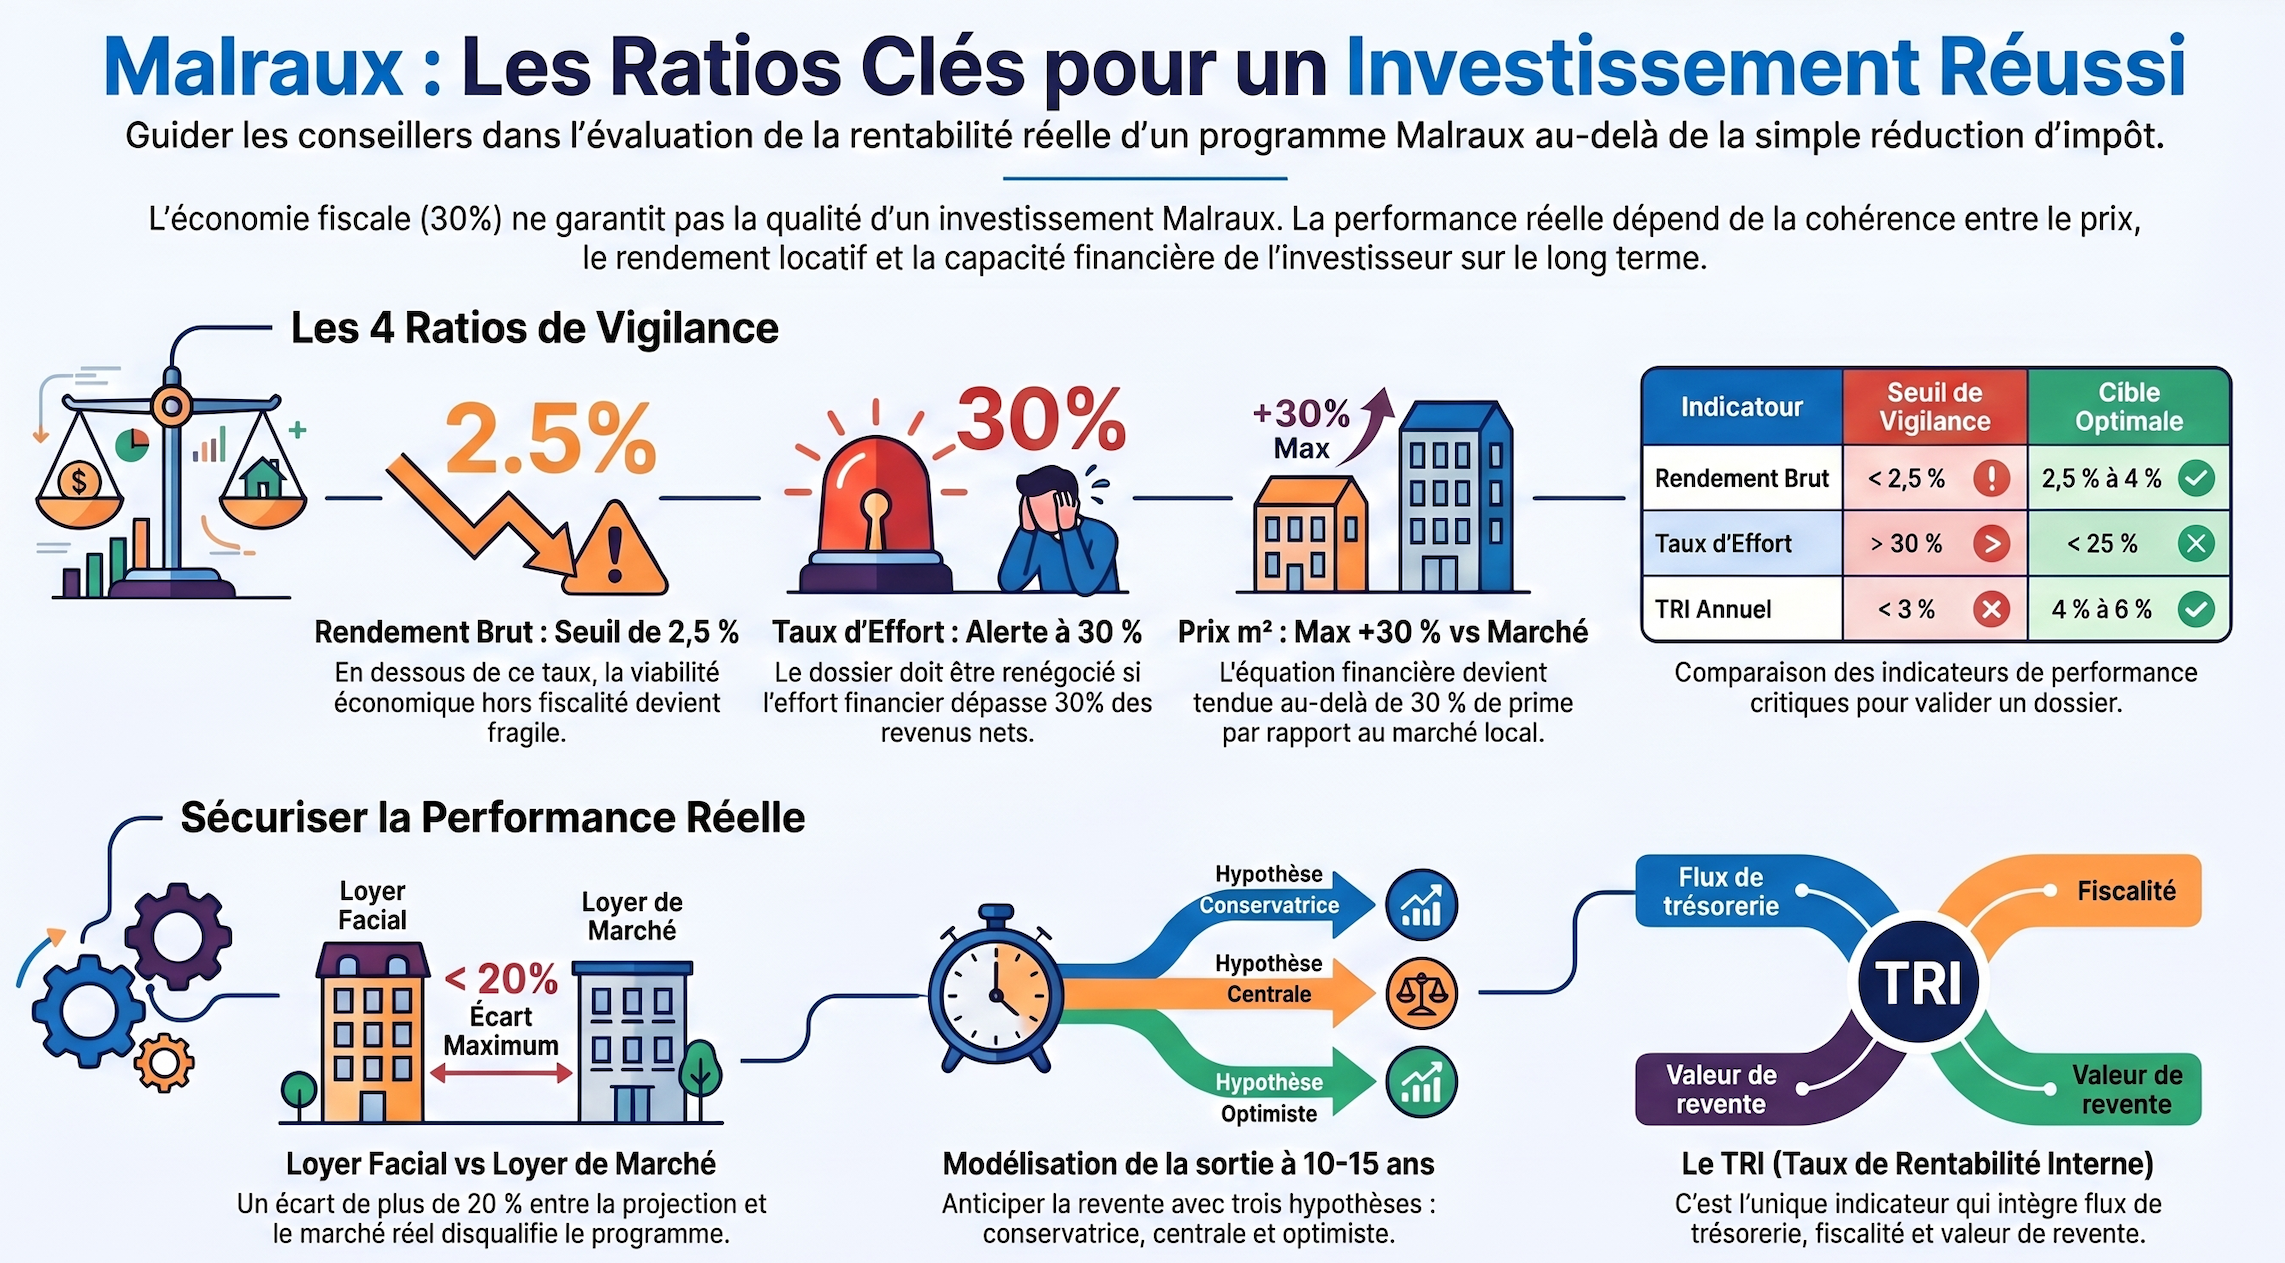
Les 4 ratios clés à vérifier
Ratio 1 : prix au m² travaux inclus vs référence de marché
Le premier réflexe : comparer le prix total travaux inclus au prix de référence du marché local sur de l'ancien rénové équivalent. Un Malraux qui sort à 20-25 % au-dessus du marché local reste défendable grâce à l'économie fiscale ; au-delà de 30 % de prime, l'équation devient tendue.
Ratio 2 : rendement locatif brut
Calcul : loyer annuel / prix total travaux inclus × 100.
Les programmes Malraux présentent structurellement un rendement brut plus faible que le marché standard — typiquement 2,5 à 4 % selon la localisation, contre 4 à 6 % sur de l'ancien classique. Normal : le ticket d'entrée intègre une prime de prestige et une prime patrimoniale.
Seuil SGH de vigilance : en dessous de 2,5 % de rendement brut, la viabilité économique hors fiscalité devient fragile. À ce niveau, il faut que la localisation soit exceptionnelle et la trajectoire de valorisation solide.
Ratio 3 : taux d'effort annuel sur la période de travaux
C'est le ratio le plus souvent sous-estimé. Pendant les 2 à 4 années de paiement des travaux (calendrier VIR), l'investisseur supporte :
Les appels de fonds
Les premiers loyers différés ou inexistants
Les intérêts d'emprunt
Calcul : (mensualités emprunt + appels de fonds annuels - économie fiscale annuelle) / revenus nets mensuels du client.
Un taux d'effort qui dépasse 25 % sur la période travaux est un signal d'alerte. Au-dessus de 30 %, le dossier est à renégocier (étalement des travaux, restructuration du crédit, durée d'emprunt rallongée).
Ratio 4 : valeur de sortie anticipée à 10-15 ans
Projection du prix de revente à l'échéance de l'engagement locatif (9 ans minimum, 10-15 ans conseillé). Trois hypothèses à modéliser :
Hypothèse conservatrice : maintien du prix d'entrée (inflation zéro)
Hypothèse centrale : valorisation 1,5 à 2 %/an (inflation moyenne + effet marché patrimonial stable)
Hypothèse optimiste : valorisation 3 %/an (pour les emplacements premium avec trajectoire UNESCO ou dynamique Euratlantique type)
Avec la réforme LF 2026 ramenant l'exonération IR des plus-values à 17 ans, la fiscalité de sortie devient plus favorable — ce qui améliore le TRI des opérations Malraux détenues long terme.
Le piège du « loyer facial » vs loyer de marché
Attention aux projections de loyers surgonflées
Certains commercialisateurs présentent des projections de loyer calculées sur des hypothèses optimistes. Le Malraux n'ayant aucun plafond de loyer (contrairement à l'ex-Pinel ou au Denormandie), la tentation est grande de présenter un loyer élevé pour améliorer artificiellement le rendement brut.
La vérification terrain SGH
Nous croisons systématiquement :
Les baux réels récents dans le même secteur (via observatoires locaux, DVF, réseaux d'agences)
Le ratio loyer/m² de référence sur le quartier précis (pas sur la ville entière)
L'adéquation typologie/demande locative locale (un T4 Malraux dans un quartier étudiant est un mauvais calibrage)
Un écart de 15 % entre la projection commerciale et le loyer de marché observé est fréquent. Un écart supérieur à 20 % disqualifie généralement le programme.
Le TRI global : le seul chiffre qui compte vraiment
Méthode de calcul
Le TRI (Taux de Rentabilité Interne) d'une opération Malraux intègre, sur toute la durée :
Les sorties de cash (apport, appels de fonds, mensualités, charges, fiscalité courante)
Les entrées de cash (loyers nets, économies fiscales annuelles)
La valeur de sortie (prix de revente - plus-value fiscale)
Un TRI raisonnable sur un Malraux se situe généralement entre 4 % et 6 % annuels, selon la qualité du programme et l'effet de levier du crédit.
Les programmes qui sortent à moins de 3 % de TRI
Ces programmes existent, et ils passent parfois la validation commerciale parce que la présentation s'arrête au « 30 % de réduction ». Notre principe SGH : un programme qui ne tient pas les 4 % de TRI hors fiscalité doit être écarté, sauf cas très particulier (bien patrimonial d'exception, logique de transmission pure).
Les 3 questions que le CGPI doit poser avant de recommander
Question 1 : « À quel niveau de loyer se louent les biens équivalents dans la même rue ? »
Pas dans le quartier, dans la rue. Pas en moyenne, en médiane. Si la réponse reste floue, c'est le commercialisateur qui doit l'apporter — et pas le CGPI qui doit le chercher après coup.
Question 2 : « Quel est le taux d'effort maximum demandé au client sur les années de travaux ? »
Avec le détail de l'échéancier d'appels de fonds confronté à l'économie fiscale annuelle. Si le commercialisateur esquive, le dossier n'est pas prêt.
Question 3 : « Quelle est la stratégie de sortie à 10-15 ans ? »
Prix attendu, comparables, marché locatif anticipé. Un commercialisateur qui n'a pas modélisé la sortie n'a pas structuré le programme complet.
À retenir
L'économie fiscale ne fait pas le rendement : le TRI global dépend du loyer, du prix, de la sortie et du financement
Rendement brut Malraux typique : 2,5-4 % · seuil SGH de vigilance à 2,5 %
Taux d'effort sur la période travaux : rester sous 25 %, alerte au-dessus de 30 %
TRI cible : 4-6 % annuels · rejeter en dessous de 3 % sauf cas patrimonial exceptionnel
Loyer facial ≠ loyer de marché : vérifier systématiquement sur les baux récents du quartier
3 questions obligatoires : loyer réel dans la rue, taux d'effort max, stratégie de sortie 10-15 ans
Vous évaluez un programme Malraux pour un client et vous voulez valider ses ratios ? SGH Conseil produit pour ses partenaires CGPI une analyse complète : prix au m² comparé, projection de loyer de marché, taux d'effort, TRI modélisé.